bKVWie funktioniert eine arbeitgeberfinanzierte bKV grundsätzlich?
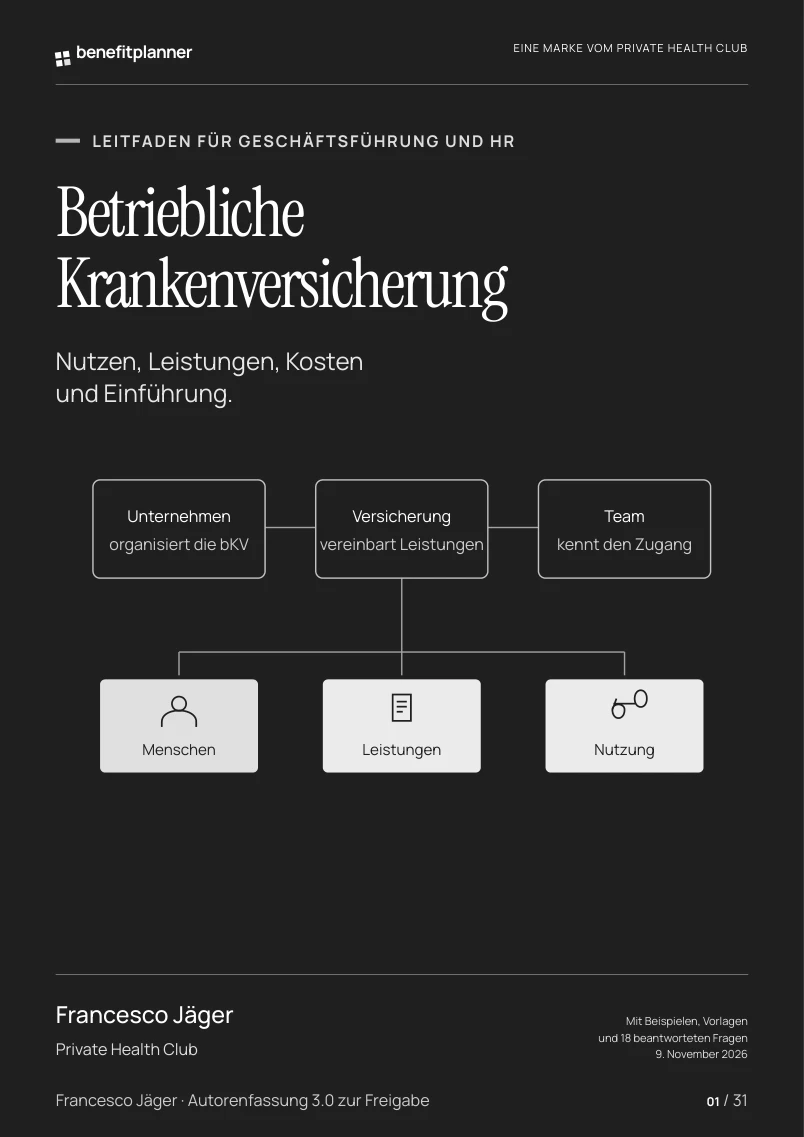
Du bezahlst als Arbeitgeber einen vereinbarten Versicherungsbeitrag, und die aufgenommenen Mitarbeitenden erhalten zusätzliche Gesundheitsleistungen. Der Versicherer erstattet versicherte Ausgaben nach den Vertragsbedingungen; ergänzende Services können den Zugang unterstützen. Beitrag, Gesundheitsbudget und Serviceumfang sind unterschiedliche Größen. Die bKV ersetzt weder die bestehende Krankenversicherung noch macht sie Beschäftigte pauschal zu Privatpatienten. Maßgeblich bleibt die konkret vereinbarte Absicherung.
bKVWarum brauche ich eine bKV, wenn mein Team bereits krankenversichert ist?
Du ergänzt den bestehenden Krankenversicherungsschutz um ausgewählte Leistungen, für die Mitarbeitende sonst selbst zahlen müssten. Das kann beispielsweise bei Zahnreinigung oder Sehhilfen helfen und Dein Arbeitgeberangebot konkret erweitern. Sinnvoll ist die bKV, wenn diese Leistungen zu Eurem Bedarf und Beitragsrahmen passen. Weniger Krankheitstage, stärkere Bindung oder eine bestimmte Rendite sind damit nicht garantiert.
bKVWelche Leistungen können meine Mitarbeitenden konkret nutzen?
Eine bKV kann beispielsweise Zahnreinigung, Brillen, verordnete Physiotherapie oder Arzneimittel ergänzend absichern. Welche Bereiche tatsächlich enthalten sind, zeigt Dein Angebot mit den zugehörigen Bedingungen. Prüfe je Leistung die Erstattungsquote, Teilgrenzen, erforderliche Verordnungen und zugelassene Behandelnde. Vorsorge oder Krankenhausleistungen können eigene Tarifvarianten oder Bausteine benötigen. Eine lange Leistungsliste bedeutet deshalb nicht, dass jede Rechnung übernommen wird.
bKVWie sorgen wir dafür, dass das Team die Leistungen versteht und nutzt?
Zeige Deinem Team konkrete Leistungsbeispiele, den Einreichungsweg und einen erreichbaren Kontakt für Rückfragen. Wir unterstützen bei Einführung und Mitarbeiterinformation im vereinbarten Umfang. Plane auch Informationen für neue Beschäftigte, Abwesende und Menschen ohne passenden digitalen Zugang. Frage nach Verständlichkeit und Zugangshürden, nicht nach Diagnosen oder persönlichem Budgetverbrauch. Eine bestimmte Nutzungsquote oder ein verfügbares Nutzungsdashboard setzen wir nicht voraus.
bKVWas kostet eine bKV für meinen Betrieb?
Du zahlst den vereinbarten Versicherungsbeitrag; mögliche Abgaben und Servicekosten kommen hinzu. PHC zeigt Modellbeispiele zwischen 25 und 45 Euro monatlich pro Person, keine bestätigten Tarifangebote. Fiktive Planung: 25 Personen × 30 Euro ergeben 750 Euro monatlich und 9.000 Euro jährlich, vor weiteren Kosten. Der verbindliche Beitrag und die Leistungen stehen erst im konkreten Angebot fest.
bKVSind die Beiträge steuerfrei, und zählen andere Benefits mit?
Als Sachbezug kann die bKV unter die monatliche 50-Euro-Freigrenze fallen; andere einzubeziehende Benefits zählen mit. Bei Überschreitung entfällt diese Begünstigung für die erfassten Sachbezüge insgesamt, nicht nur für den Mehrbetrag. Entscheidend sind unter anderem Vertragsabschluss und Beitragszahlung durch den Arbeitgeber sowie fehlende Geldwahlrechte. Lass die konkrete Lohnabrechnung steuerlich prüfen und die Sozialversicherung gesondert klären.
bKVWas kostet PHC zusätzlich zum Versicherungsbeitrag?
Das PHC-Erstgespräch ist kostenlos und unverbindlich. Eine pauschale Kostenfreiheit aller weiteren PHC-Leistungen folgt daraus nicht. Lass vor Beauftragung transparent festhalten, welche Beratung, Einführung, Plattformzugänge und laufende Betreuung enthalten sind, welche gesonderten Entgelte entstehen und wer sie trägt. Auch Vergütung, Abrechnungsweise, Laufzeit und Zusatzaufträge gehören ausdrücklich geklärt. Maßgeblich ist das konkrete Angebot, nicht die Kostenfreiheit des Erstgesprächs.
bKVIst das Gesundheitsbudget frei verfügbares Geld?
Nein. Dein Monatsbeitrag bezahlt den Versicherungsschutz; das Jahresbudget begrenzt die Erstattung versicherter Rechnungen. Es ist keine Barauszahlung und kein zusätzliches Gehalt. Teilgrenzen können einzelne Leistungen begrenzen, obwohl noch Gesamtbudget übrig ist. Prüfe außerdem Zeitraum, unterjährigen Beginn und den Umgang mit ungenutzten Beträgen. Ein Übertrag ins Folgejahr ist nicht automatisch zugesagt; Beitrag und Budget sind getrennte Größen.
bKVBekommen Mitarbeitende schneller einen Facharzttermin oder Zugang zu Privatärzten?
Ein vereinbarter Facharztservice hilft bei der Terminsuche; er ist keine garantierte Terminfrist und keine allgemeine Privatarztzusage. Prüfe Fachgebiete, Suchgebiet, Erreichbarkeit und erforderliche Angaben des konkreten Dienstes. Ärztliche Beratung per Telefon oder Video kann zusätzlich enthalten sein. Wichtig: Ein vermittelter Termin sagt noch nicht, wer eine anschließende Behandlung bezahlt. Diese Kostenfrage muss separat geklärt werden.
bKVProfitieren Partner und Kinder mit, oder brauchen sie eigene Verträge?
Angehörige können bestimmte Gesundheitsservices mitnutzen, wenn die vereinbarten Servicebedingungen das vorsehen. Daraus entsteht aber weder ein eigenes Gesundheitsbudget noch automatisch Versicherungsschutz für Behandlungskosten. Kläre, welche Angehörigen berechtigt sind und ob eine Anmeldung erforderlich ist. Für eine zusätzliche Absicherung von Partnern oder Kindern müssen Versicherbarkeit, Beitrag und Leistungsumfang gesondert geprüft werden. Servicezugang und eigene Versicherung bleiben getrennte Leistungen.
bKVWoher weiß ich, ob eine Rechnung bezahlt wird, und wer hilft?
Maßgeblich sind Leistungsumfang, Erstattungsquote, Teilgrenzen und Nachweise im Vertrag. Bei einer geplanten größeren oder unklaren Ausgabe lass den konkreten Fall vorab beim Versicherer klären. Wird eine Rechnung abgelehnt, prüfe Begründung und fehlende Unterlagen und nutze die vereinbarte Unterstützung. PHC beziehungsweise der zuständige Makler kann bei Rückfragen helfen. Über den Anspruch entscheidet der Versicherer, nicht die Personalabteilung.
bKVWer kann teilnehmen, und geht das auch mit einem kleinen Team?
Auch mit einem kleinen Team kommt eine bKV infrage; fünf Beschäftigte sind keine allgemeine Mindestregel. Prüfe Mindestgruppengröße, Teilnahme, berechtigte Personen und Nachmeldungen je Angebot. Tarife ohne Gesundheitsprüfung existieren, ihre Aufnahmebedingungen gelten aber nicht pauschal für alle Produkte. Teilzeit oder Befristung allein rechtfertigen keine pauschale Ausgrenzung. Die konkrete Teilnahmeordnung und Regeln für laufende Behandlungen brauchen eine fachliche Prüfung.
bKVKönnen wir unterschiedliche Budgets oder Leistungsstufen anbieten?
Unterschiedliche Leistungsstufen können geprüft werden, wenn der Versicherer sie anbietet und die Gruppenbildung arbeitsrechtlich trägt. Lege nachvollziehbare Kriterien fest, statt einzelne Personen beliebig besserzustellen. Teilzeit oder Befristung rechtfertigen keine pauschale Benachteiligung. Lass die Teilnahmeordnung und sachliche Gründe vorab prüfen; beteilige einen vorhandenen Betriebsrat im erforderlichen Umfang. Auch spätere Gruppenwechsel und ihre Beitragsfolgen müssen geregelt sein.
bKVWie lange bindet uns die bKV, und was passiert bei Austritten?
Die Bindung ergibt sich aus dem Gruppenvertrag; für ausscheidende Mitarbeitende gelten zusätzlich die vereinbarten Austrittsregeln. Prüfe vor Abschluss Mindestlaufzeit, Verlängerung, Kündigungsfristen und mögliche Beitragsänderungen. Kläre außerdem Schutzende, Meldefristen und eine mögliche private Fortführung einschließlich Voraussetzungen und Beitrag. Für Elternzeit oder andere entgeltfreie Zeiten können eigene Regeln gelten. Ein Arbeitsplatzwechsel bedeutet nicht automatisch unveränderten Schutz.
bKVWie läuft die Einführung mit PHC Schritt für Schritt ab?
Zuerst klären wir Ziel und Beitragsrahmen, danach vergleichen wir passende Angebote. Nach den nötigen Freigaben folgen Anmeldung und Prüfung der Versicherungsbestätigungen. Anschließend erklären wir dem Team Leistungen, Grenzen und Zugänge; im laufenden Bestand organisieren wir die vereinbarte Unterstützung. Wir unterstützen Dich bei diesen Schritten. Aufgabenverteilung, benötigte Daten und Starttermin halten wir fest; eine pauschale Einführungsfrist versprechen wir nicht.
bKVWie werden Rechnungen eingereicht, und muss mein Team Geld vorstrecken?
Eine Vorleistung kann nötig sein: Mitarbeitende erhalten ihre Rechnung und reichen sie über den vorgesehenen sicheren Weg ein. Ob sie vor der Erstattung bezahlen müssen, hängt von Zahlungsfrist und Bearbeitung ab. Lass den Ablauf vorführen und kläre benötigte Belege. Bei unklaren oder größeren Ausgaben vorher nachfragen. Der Versicherer entscheidet über die Erstattung; HR braucht dafür keine Gesundheitsunterlagen.
bKVWelche Arbeit bleibt bei meiner Personalabteilung?
Deine Personalabteilung braucht vor allem einen verlässlichen Meldeprozess für Eintritte, Austritte und Statusänderungen. Wir unterstützen bei Einrichtung und Verwaltung; den konkreten Umfang vereinbaren wir mit Dir. Lege Zuständige, Vertretung, Datenwege und Meldefristen fest. Gleiche Bestätigungen und Beitragsabrechnungen mit dem Bestand ab. Medizinische Rückfragen und Rechnungen gehören in den vorgesehenen vertraulichen Servicekanal, nicht in die Personalakte.
bKVWelche Unterlagen brauche ich für die interne Entscheidung?
Du brauchst eine Entscheidungsvorlage mit Ziel, Personenkreis, Leistungen und vollständigen Kosten. Lege das konkrete Angebot, die Gruppenvereinbarung, Tarifbedingungen, allgemeinen Versicherungsbedingungen und Servicebedingungen dazu. Ergänze Teilnahmeordnung, Einführungsplan und Zuständigkeiten sowie die steuerliche und arbeitsrechtliche Prüfung. Markiere offene Fragen ausdrücklich. Erst wenn die entscheidenden Punkte geklärt sind, lässt sich eine Einführung verbindlich freigeben.
bAVWas ist eine betriebliche Altersversorgung?
Eine bAV ist eine vom Arbeitgeber zugesagte zusätzliche Versorgung für Alter, Invalidität oder Hinterbliebene. Sie kann arbeitgeberfinanziert, durch Entgeltumwandlung oder kombiniert finanziert werden. Sie ergänzt die übrige Vorsorge und ist von einer Gesundheitsleistung wie der bKV zu unterscheiden.
bAVMuss ich als Arbeitgeber eine bAV anbieten?
Berechtigte Arbeitnehmer können grundsätzlich Entgeltumwandlung verlangen. Voraussetzungen, Durchführungsweg und gegebenenfalls Tarifregeln sind zu prüfen. Eine zusätzliche frei gewählte Arbeitgeberleistung ist davon zu unterscheiden. Dein Versorgungskonzept sollte die gesetzlichen Pflichten und das freiwillige Angebot getrennt abbilden.
bAVWann ist der Arbeitgeberzuschuss zur Entgeltumwandlung nötig?
Bei den gesetzlich erfassten Durchführungswegen ist grundsätzlich ein Zuschuss von 15 Prozent des umgewandelten Entgelts vorgesehen, soweit der Arbeitgeber Sozialversicherungsbeiträge einspart. Der Betrag kann deshalb von einer pauschalen 15-Prozent-Rechnung abweichen. Tarifliche Besonderheiten sind gesondert zu prüfen.
bAVWas kostet eine bAV mein Unternehmen?
Das hängt von Finanzierung, Teilnahme, Verträgen und weiteren Kosten ab. Du kannst einen festen Arbeitgeberbeitrag oder einen prozentualen Zuschuss zur Entgeltumwandlung planen. Unser bevorzugter Einstieg sind 50 bis 100 Prozent Zuschuss. Das zusätzliche Effektivmodell zieht eine frei angenommene SV-Ersparnis und optional eine angenommene Steuerwirkung vom Arbeitgeberzuschuss ab. Diese Modellwerte sind keine garantierte Entlastung und keine individuelle Lohnabrechnung; Grenzen, Pflichtzuschuss und weitere Kosten sind separat zu prüfen.
bAVSind Beiträge und spätere Leistungen steuerfrei?
Die steuerliche und sozialversicherungsrechtliche Behandlung hängt von Durchführungsweg, Beitrag und persönlicher Situation ab. Eine Begünstigung während der Einzahlung bedeutet nicht, dass die spätere Auszahlung abgabenfrei ist. Auch Auswirkungen einer Entgeltumwandlung auf Sozialleistungen gehören in die individuelle Beratung.
bAVWas passiert, wenn Mitarbeitende das Unternehmen verlassen?
Unverfallbare Ansprüche, Vertragsgestaltung und gesetzliche Übertragungsregeln sind zu berücksichtigen. Ein neuer Arbeitgeber muss nicht automatisch jede bestehende Lösung unverändert übernehmen. Kläre Zuständigkeiten, vorhandene Ansprüche und die tatsächlich möglichen Fortführungs- oder Übertragungswege.
bAVKönnen wir bestehende Verträge einfach ersetzen?
Ein Austausch sollte erst nach einer Bestandsaufnahme erfolgen. Garantien, Zusagen, Kosten, Rechte und mögliche Nachteile einer Änderung gehören in den Vergleich. Ein neuer Vertrag ist nicht schon deshalb besser, weil er in ein einheitliches Schema passt.
bAVWelche Aufgaben bleiben bei HR und Lohnbuchhaltung?
Eintritte, Austritte, Beitragsänderungen und entgeltfreie Zeiten brauchen einen klaren Prozess. Versorgung, Entgeltvereinbarungen und Meldungen müssen zusammenpassen. Lege Verantwortliche und Vertretungen fest und prüfe Bestätigungen sowie die laufende Abrechnung.
bAVWie erklären wir die bAV dem Team?
Erkläre zuerst Finanzierung, Arbeitgeberleistung und das persönliche Ziel. Danach folgen Kosten, Leistungen, Voraussetzungen und mögliche Nachteile. Persönliche Einordnung und nachvollziehbare Unterlagen sind wichtiger als eine einzelne Hochrechnung. Eine bestimmte Beteiligungsquote oder Mitarbeiterbindung wird nicht zugesagt.